В этой производственной компании заказы уже вели в Битрикс24. В сделке была сумма продажи. Чтобы понять, сколько заработали на заказе, нужно было посчитать, во что обошлись материалы и операции, и добавить прочие прямые расходы.
Мы связали расчет со сделкой и вывели результаты в BI-отчет за период. Теперь, если в отчете виден убыточный заказ, руководитель может открыть его расчет и проверить затраты.
Что сотрудник вносит в расчет
В сделке появилась вкладка «Себестоимость заказов». Сотрудник открывает ее, чтобы создать расчет или вернуться к уже созданному. Битрикс24 сохраняет его в отдельном смарт-процессе и автоматически привязывает к сделке. Суммы в расчете видят только сотрудники с доступом к этому смарт-процессу.
Сотрудник выбирает материалы и операции из каталога и указывает количество. Цены подставляются из каталога. Если в заказе была разовая доставка и ее нет в каталоге, сотрудник добавляет ее в поле «Прочие прямые затраты».
Когда сотрудник фиксирует расчет, бизнес-процесс сам берет сумму продажи из сделки, складывает внесенные прямые затраты и считает прибыль, маржинальность и рентабельность по себестоимости. Сумму продажи заново вводить не нужно.
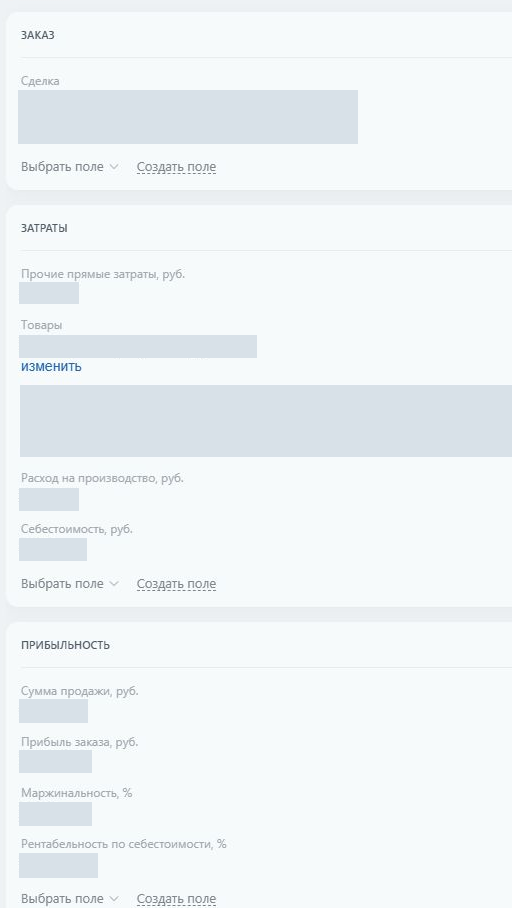
Если итоговая себестоимость вызывает вопрос, в блоке «Затраты» можно сверить позиции каталога, расход на производство и прочие прямые затраты. Сумма продажи и результат видны в блоке «Прибыльность».
Почему в карточке два разных процента
Допустим, печать буклетов продали за 10 000 ₽, а в расчет внесли 6 500 ₽ прямых затрат. После этих расходов осталось 3 500 ₽ прибыли.
Маржинальность считают от суммы продажи, поэтому здесь она 35%. Если разделить ту же прибыль на себестоимость, получится 53,85%. Это рентабельность по себестоимости: примерно 54 копейки прибыли на каждый рубль учтенных затрат.
Как руководитель проверяет убыточный заказ
В BI руководитель выбирает период и видит заказы, по которым уже зафиксировали себестоимость. В сводке видны количество заказов, суммы продаж и затрат, прибыль и общая маржинальность. Ее считают по итоговым суммам: общую прибыль делят на выручку. Поэтому заказ с большей выручкой сильнее влияет на этот процент.
На скриншоте три вымышленных заказа. Вместе они дали 9 500 ₽ прибыли: продажи на 42 000 ₽ при себестоимости 32 500 ₽. Общая маржинальность составила 22,62%. При этом партия сувениров ушла в минус на 1 000 ₽.
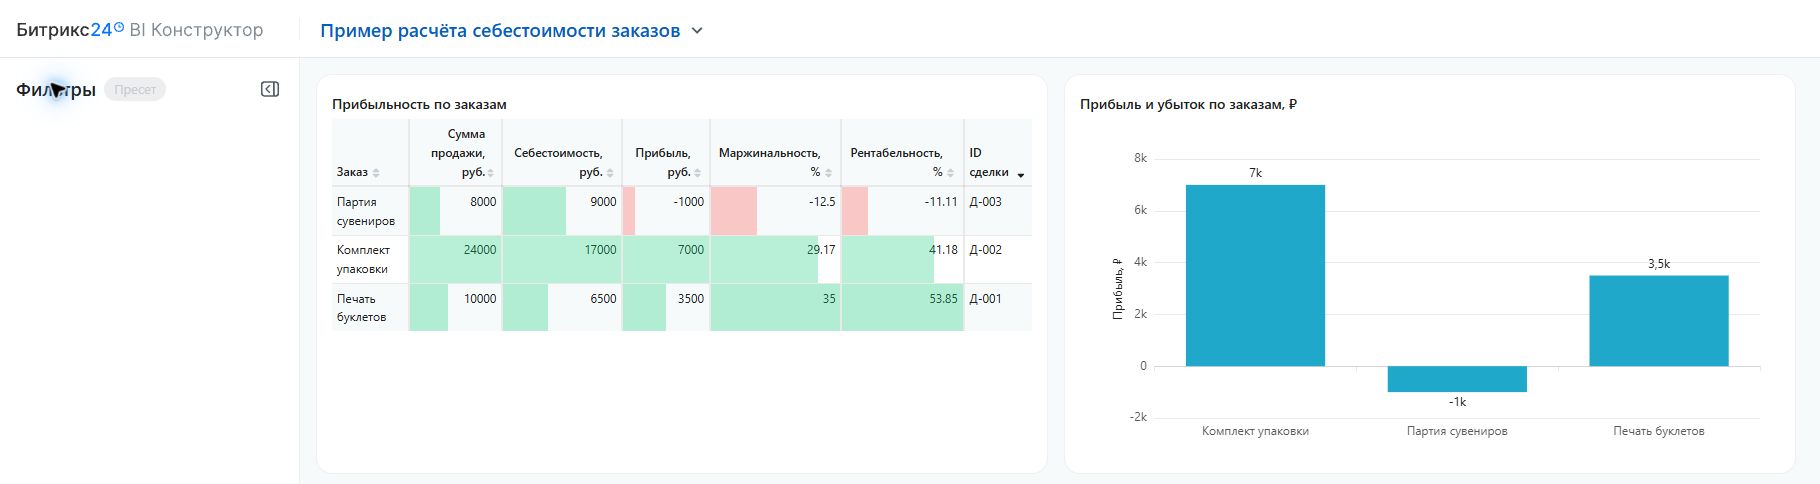
В строке «Партия сувениров» указан условный ID Д-003. В рабочем отчете руководитель берет ID сделки из строки с убытком и по нему находит сделку в CRM, даже если названия заказов похожи. Из сделки он открывает расчет и проверяет, какие позиции и дополнительные расходы вошли в себестоимость.
Хотите так же?

